أخبار الاقتصاد اليوم: الرقابة المالية تصدر العقد النموذجي للمتعاملين في التمويل الاستهلاكي، ارتفاع سعر صرف الدولار في البنك المركزي، زيادة جديدة بسعر جرام الذهب

أخبار الاقتصاد اليوم، شهدت الساعات الماضية عددًا من الأحداث الاقتصادية المهمة التي تتناولها بوابة "فيتو" في نشرة الاقتصاد، والتي ترصد القطاعات الاقتصادية المختلفة، ومن بينها البورصة المصرية والعالمية والعقارات والبنوك والقطاع التجاري.
ارتفاع سعر صرف الدولار في البنك المركزي والبنوك المصرية اليوم الأحد (آخر تحديث)
شهد سعر صرف الدولار ارتفاعًا بنحو 37 قرشا أمام الجنيه في البنوك اليوم الأحد 22 نوفمبر 2026، وفقًا لآخر تحديث للأسعار في البنك المركزي والبنوك المصرية.
وتستعرض «فيتو» في السطور التالية أحدث الأسعار، وفقًا لآخر التحديثات المعلنة من البنوك مع توضيح سعر الشراء والبيع لكل بنك بما يوفر للقارئ صورة دقيقة ومحدثة عن حركة العملة الأمريكية في السوق المصرفية.
سعر الدولار في البنك المركزي المصري
54.36 جنيه للشراء.
54.50 جنيه للبيع.
سعر الدولار في بنك مصر
54.37 جنيه للشراء.
54.47 جنيه للبيع.
سعر الدولار في البنك الأهلي
54.37 جنيه للشراء.
54.47 جنيه للبيع
سعر الدولار في بنك قطر الوطني
54.37 جنيه للشراء.
54.47 جنيه للبيع
سعر الدولار في البنك التجاري الدولي
54.37 جنيه للشراء.
54.47 جنيه للبيع
سعر صرف الدولار أمام الجنيه
يشهد سعر صرف الدولار أمام الجنيه تحركات متواصلة داخل السوق المصرفية، وسط اهتمام واسع من المتعاملين بتطورات سوق الصرف واتجاهات العملة الأمريكية خلال الفترة المقبلة، حيث تتأثر سوق الصرف المصرية بعدد من العوامل الرئيسية، في مقدمتها حجم المعروض من العملة الأجنبية، وتدفقات النقد الأجنبي، وحركة الاستثمارات الأجنبية، وتحويلات المصريين بالخارج، وإيرادات السياحة وقناة السويس، إلى جانب تطورات التجارة الخارجية واحتياجات المستوردين من الدولار.
تدفقات رؤوس الأموال والأسواق الناشئة
كما تظل تطورات الاقتصاد العالمي عاملًا مؤثرًا في حركة الدولار، خاصة مع متابعة المستثمرين لمسار أسعار الفائدة الأمريكية واتجاهات الأسواق العالمية، وهو ما ينعكس بصورة غير مباشرة على تدفقات رؤوس الأموال والأسواق الناشئة.
ويرى مراقبون أن الفترة المقبلة ستشهد استمرار التحركات في سوق الصرف مع تغير مستويات الطلب على العملة الأجنبية وتدفقات النقد الأجنبي إلى السوق المحلية وفي المقابل، فإن تحسن موارد الدولة من العملات الأجنبية يمكن أن يدعم استقرار سوق الصرف ويحد من الضغوط على الجنيه.
وتتجه أنظار المتعاملين كذلك إلى السياسة النقدية للبنك المركزي المصري وقرارات أسعار الفائدة، باعتبارها من الأدوات المهمة المؤثرة في حركة السيولة والاستثمار والطلب على العملات الأجنبية.
بعد زيادته 580 جنيها، سعر الجنيه الذهب اليوم الأحد 22 نوفمبر 2026
شهد سعر الجنيه الذهب ارتفاعا بنحو 580 جنيها خلال تعاملات اليوم الأحد 22 نوفمبر 2026، مسجلًا نحو 45180 جنيه، وسط اهتمام من المواطنين والمستثمرين بحركة الأسعار.
وزن الجنيه الذهب وعياره
يبلغ وزن الجنيه الذهب المتداول في السوق المصرية نحو 8 جرامات من الذهب عيار 21، وهو ما يجعله مرتبطًا بشكل مباشر بحركة سعر جرام الذهب عيار 21، باعتباره العيار الأكثر تداولًا في السوق المحلية.
كيف تتابع قيمة الذهب أثناء فترة الادخار؟
من المهم متابعة سعر الذهب بانتظام حتى تكون على علم بموعد الشراء الأفضل أو البيع إذا لزم الأمر.
- مواقع الإنترنت المتخصصة في أسعار الذهب التي توفر تحديثات لحظية.
- تطبيقات الهواتف الذكية التي تعرض أسعار الذهب عالميًّا ومحليًّا.
- نشرات الأخبار الاقتصادية التي تقدم تحليلات عن سوق الذهب.
- لكن لا تجعل نفسك رهينة لتقلبات السعر اليومية؛ فهدفُك هو ادخار طويل المدى وليس المضاربة لذلك، الأفضل أن تركز على الاستمرارية في الشراء دون القلق الكبير من تذبذب الأسعار المؤقت.
نصائح ذهبية لتحقيق أفضل ادخار في الذهب
لا تؤجل القرار بحجة انتظار السعر الأفضل. فالادخارُ رحلة طويلة تبدأ بخطوة.
اشترِ بشكل دوري حتى لو كانت كميات صغيرة، ستتفاجأ من حجم الادخار الذي ستصل إليه خلال سنوات.
احتفظ بالذهب في مكان آمن، كخزنة شخصية أو داخل البنك.
لا تضع كل أموالك في الذهب؛ فالتنويع مهم. ادخر جزءًا في الذهب، وجزءًا في أدوات أخرى مثل الحسابات البنكية أو الاستثمار.
تعلَّمْ أكثر. اقرأ دائمًا عن سوق الذهب لتعرف متى تشتري ومتى تبيع.
ركز على السبائك والجنيهات وابتعد عن الذهب المزخرف لتقليل خسارة المصنعية.
الذهب يشعل الصاغة، 50 جنيها زيادة جديدة بسعر الجرام خلال تعاملات اليوم الأحد
شهدت أسعار الذهب ارتفاعًا بنحو 50 جنيهًا زيادة جديدة خلال تعاملات اليوم الأحد 22 نوفمبر 2026، داخل أسواق الصاغة المصرية وفقًا لآخر تحديث للأسعار، وسط متابعة مستمرة لتحركات المعدن الأصفر محليًّا وعالميًّا.
وتستعرض «فيتو» خلال السطور التالية أسعار الذهب بمختلف الأعيرة، وفي مقدمتها عيار 21، الأكثر تداولًا في السوق المصرية.
سعر جرام الذهب عيار 24
وسجل سعر جرام الذهب عيار 24 نحو 6370 جنيهًا للشراء.
ويُعد هذا العيار الأعلى من حيث نسبة نقاء الذهب، ويحظى باهتمام الراغبين في شراء السبائك والمشغولات الذهبية مرتفعة النقاء.
سعر جرام الذهب عيار 21
بلغ سعر جرام الذهب عيار 21 نحو 5580 جنيهًا للشراء.
ويُعد العيار الأكثر انتشارًا في السوق المصرية، لاستخدامه على نطاق واسع في صناعة المشغولات الذهبية، ما يجعله محل اهتمام قطاع كبير من المواطنين والمقبلين على الشراء.
سعر جرام الذهب عيار 18
وصل سعر جرام الذهب عيار 18 إلى نحو 4780 جنيهًا للشراء.
ويتميز بتنوع تصميماتِ المشغولات الذهبيةِ المصنوعة منه، كما يُعد خيارًا متاحًا للراغبين في اقتناء الذهب بتكلفة أقلَّ مقارنةً بعياري 21 و24.
تجدر الإشارة إلى أن الأسعار المعلنة قد تتغير على مدار اليوم وفقًا لحركة السوق، كما قد تختلف التكلفة النهائية للمشغولات الذهبية بحسب المصنعية والدمغة وسياسة التسعير لدى كل محل.
سعر الجنيه الذهب
سجل سعر الجنيه الذهب حوالي 45180 جنيهًا.
تكريم 3 مشروعات بحثية وابتكارية من جامعات بني سويف والفيوم والمنيا لدعم الصادرات
كرَّم الدكتور محمد فريد، وزير الاستثمار والتجارة الخارجية، ثلاثة مشروعات بحثية وابتكارية من جامعات بني سويف والفيوم والمنيا، تقديرًا لدورها في تقديم حلول تطبيقية تدعم الصناعة والتجارة الخارجية، وتعزز تنافسية الصادرات المصرية، وذلك خلال فعاليات الجولة الرابعة من مبادرة «مصر تنطلق بالتصدير» بمحافظة بني سويف التي أطلقتها الوزارة برعاية الدكتور مصطفى مدبولي، رئيس مجلس الوزراء.
وأكد الوزير أهمية توظيف البحث العلمي والابتكار في معالجة تحديات القطاعات الإنتاجية والتصديرية، وتحويل الأفكار البحثية إلى تطبيقات عملية، وتعزيز التعاون بين الجامعات وقطاع الأعمال، بما يدعم تطوير المنتجات المصرية ويفتح آفاقًا جديدة أمام نفاذها إلى الأسواق الخارجية.
وشمل التكريم الدكتور مصطفى أحمد صلاح الدين من جامعة بني سويف، عن مشروع «احتجاز الكربون واستخدامه في مصانع الأسمنت بالامتصاص باستخدام هيدروكسيد الأمونيوم»، والحاصل على براءة اختراع رقم 31292، والذي يستهدف خفض انبعاثات ثاني أكسيد الكربون وإعادة استخدامه في تطبيقات صناعية، بما يقلل البصمة الكربونية لصناعة الأسمنت ويدعم توافقها مع متطلبات آلية تعديل حدود الكربون الأوروبية.
«التسويق الخارجي للمحاصيل الطبية والعطرية إلى دول حوض النيل»
كما كُرمت الباحثة أسماء محمد حسن حسين النجار من جامعة الفيوم، عن مشروع «التسويق الخارجي للمحاصيل الطبية والعطرية إلى دول حوض النيل»، الذي يستهدف تنمية صادرات هذه المحاصيل وتوسيع التبادل التجاري الإقليمي، من خلال تطوير سلاسل التسويق ومعالجة تحديات تكاليف التصدير وتسعير المنتجات.
كما كُرمت الباحثة أسماء محمد حسن حسين النجار من جامعة الفيوم، عن مشروع «التسويق الخارجي للمحاصيل الطبية والعطرية إلى دول حوض النيل»، الذي يستهدف تنمية صادرات هذه المحاصيل وتوسيع التبادل التجاري الإقليمي، من خلال تطوير سلاسل التسويق ومعالجة تحديات تكاليف التصدير وتسعير المنتجات.
ومن جامعة المنيا، كُرم الطالبان مصطفى مندي حسين وهند أحمد سيد عن مشروع «هلباوي»، وهي منصة تستهدف تمكين المشروعات الصغيرة والحرفية والناشئة في صعيد مصر، ومساعدتها على الوصول إلى الأسواق المحلية والدولية، إلى جانب دعم تصدير الخدمات الرقمية والصناعات الإبداعية وفق مفاهيم ريادة الأعمال الخضراء، بما يسهم في خفض البصمة الكربونية وفتح فرص تصديرية جديدة.
ويأتي التكريم في إطار توجه الوزارة لتعزيز التكامل بين البحث العلمي واحتياجات قطاع الأعمال، وتشجيع تحويل الابتكارات إلى مشروعات قابلة للتطبيق، بما يدعم الصناعة الوطنية، ويوسع قاعدة المصدرين، ويعزز فرص المنتجات والخدمات المصرية في الأسواق الدولية.
خالد هاشم: إطلاق مبادرة لإحلال السيارات القديمة بأخرى كهربائية قريبًا
كشف المهندس خالد هاشم وزير الصناعة أن الحكومة تعمل حاليًا على اتخاذ خطوات هامة في تحفيز صناعة السيارات الكهربائية، تشمل إطلاق مبادرة قريبًا لإحلال السيارات المتقادمة بأخرى كهربائية
وأعلن أنه يجري العمل على إضافة حوافز جديدة في البرنامج الوطني لتنمية صناعة السيارات (AIDP) مخصصة للسيارات الكهربائية ومكوناتها، وسيتم الإعلان عنها قبل نهاية العام الجاري
وأكد الوزير أن الحوافز الجديدة المقرر إضافتها للبرنامج الوطني لتنمية صناعة السيارات (AIDP) تضم حوافز لتصنيع القوالب والاسطمبات، باعتبارها عصب الصناعة، ومن الصناعات التي تحتاج إلى ضخ استثمارات كبيرة.
جاء ذلك خلال مشاركته في الجلسة الحوارية المنعقدة على هامش أعمال الدورة الحادية عشرة من قمة "إيجيبت أوتوموتيف"؛ بهدف استعراض مستجدات خطة الوزارة للنهوض بصناعة السيارات الكهربائية والصناعات المغذية لها، وذلك بحضور ممثلي وقيادات شركات السيارات ومصنعي المكونات والصناعات المغذية، والمهندس محمد سامي، مساعد وزير الصناعة للشؤون الاستراتيجية. وأدار الجلسة محمد أبو الفتوح، الرئيس التنفيذي لشركة إيجيبت أوتوموتيف.
وقال الوزير إن الظروف العالمية الحالية تمثل فرصة متميزة للمصنعين المحليين لزيادة القدرات الإنتاجية والتوسع في التصدير في مجال السيارات، وخاصة الكهربائية والصناعات المغذية لها، مشيرًا إلى أن الدولة نجحت خلال الفترة الماضية في استقطاب أكبر شركة في العالم في تصنيع بطاريات السيارات الكهربائية - باعتبارها أهم مكون في السيارة - والصناعات المغذية؛ للعمل في مصر، والتي ستبدأ الإنتاج في مصر بحلول منتصف العام المقبل.
ضرورة إنشاء قاعدة صناعية كبيرة بالسوق المصري في مجال السيارات
ولفت إلى ضرورة إنشاء قاعدة صناعية كبيرة بالسوق المصري في مجال السيارات، والاندماج الحقيقي في سلاسل الإمداد العالمية، وخلق صورة ذهنية راسخة لقدرة مصر على تصنيع مختلف أنواع السيارات، بما يمهد - بعد سنوات من الخبرة وتبني وإنتاج التكنولوجيا وتعميق جميع مراحل سلسلة القيمة والإنتاج والتصدير الكمي - للتفكير في خلق علامة تجارية مصرية في مجال السيارات.
البورصة المصرية تخسر 142 مليار جنيه في نهاية تعاملات أول الأسبوع
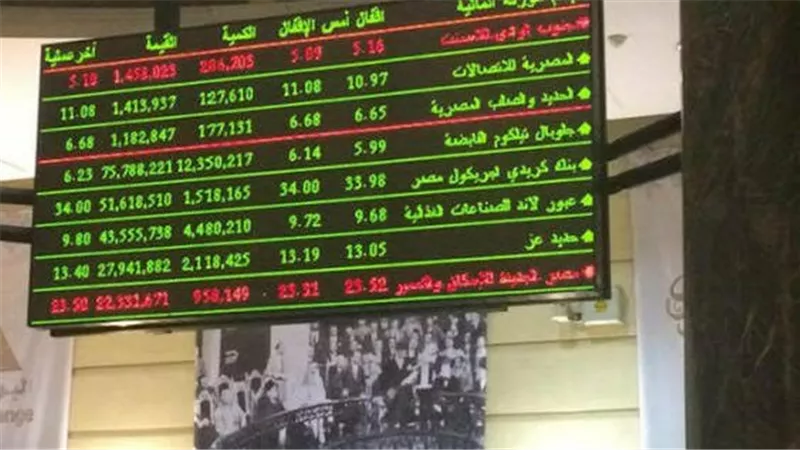
تراجعت مؤشرات البورصة المصرية في ختام تعاملات اليوم الأحد، أولى جلسات الأسبوع، وخسر رأس المال السوقي نحو 142 مليار جنيه ليغلق عند مستوى 3.921 تريليون جنيه.
مؤشر “إيجي إكس 30”
وتراجع مؤشر "إيجي إكس 30" بنسبة 2.85% ليغلق عند مستوى 49989 نقطة، وهبط مؤشر "إيجي إكس 30 محدد الأوزان" بنسبة 3.05% ليغلق عند مستوى 61791 نقطة، وانخفض مؤشر "إيجي إكس 30 للعائد الكلي" بنسبة 2.85% ليغلق عند مستوى 23341 نقطة، ونزل مؤشر الأسهم منخفضة التقلبات السعرية "EGX35-LV" بنسبة 3.85% ليغلق عند مستوى 5656 نقطة.
مؤشر الشركات المتوسطة والصغيرة
وتراجع مؤشر الشركات المتوسطة والصغيرة "إيجي إكس 70 متساوي الأوزان" بنسبة 5.55% ليغلق عند مستوى 16534 نقطة، وهبط مؤشر "إيجي إكس 100 متساوي الأوزان" بنسبة 4.97% ليغلق عند مستوى 22248 نقطة، وانخفض مؤشر الشريعة الإسلامية بنسبة 3.17% ليغلق عند مستوى 6021 نقطة.
"الرقابة المالية" تصدر العقد النموذجي للمتعاملين في التمويل الاستهلاكي
استمرارًا لجهود الهيئة العامة للرقابة المالية لتعزيز استقرار الأسواق وتيسير تطبيق القواعد المنظمة للأنشطة المالية غير المصرفية؛ أصدر رئيس الهيئة الدكتور إسلام عزام قرارًا بنموذج العقد بين الشركة والعميل في نشاط التمويل الاستهلاكي، والذي يحدد بوضوح حقوق والتزامات كل طرف ويعالج العديد من الإشكالات التعاقدية والواقعية التي ظهرت في الفترة الأخيرة، في ظل الاتساع المطّرد للنشاط.
ويتضمن القرار نموذجًا للعقد الذي تبرمه الشركة مع العميل ليحصل بموجبه على تمويل استهلاكي لشراء أكثر من سلعة أو خدمة، ونموذجًا آخر للعقد الذي يبرمه الطرفان لعملية تمويل استهلاكي واحدة. ويُلزم الشركات بتطبيق هذين النموذجين بدلًا من النماذج التي أقرتها الهيئة عام 2021 في أعقاب صدور قانون تنظيم نشاط التمويل الاستهلاكي رقم (18) لسنة 2020.
وقال الدكتور إسلام عزام إن القرار يشتمل على العديد من التطورات لمواكبة مستجدات السوق بما يكفل التوازن بين ازدهار النشاط ودعم الشركات وبين توفير أقصى درجات الحماية لحقوق المتعاملين، ويُلزم شركات التمويل الاستهلاكي بنموذجي العقدين المرفقين به (لعدد من السلع والخدمات أو لعملية تمويل واحدة) عند إبرام عقود التمويل الاستهلاكي مع العملاء، دون الإخلال بالالتزامات الأخرى على الشركات التي تمارس النشاط وفق قانون التكنولوجيا المالية في الأنشطة المالية غير المصرفية رقم (5) لسنة 2022.
وأضاف أنه يجب استيفاء جميع البيانات الإلزامية المطلوب تحريرها في العقد بشكل رقمي، وأن تُحرّر البنود بشكل واضح ومقروء، وأن تُطلع الشركة العميل على العقد قبل التوقيع عليه، وأن تتيح نسخة رقمية منه عبر التطبيق الإلكتروني الخاص به.
وأوضح أنه يجوز للشركات إضافة أحكام أخرى إلى العقود -بخلاف المنصوص عليها في العقد النموذجي- بشرط الحصول على عدم ممانعة الهيئة مسبقًا على تلك الأحكام المضافة.
وشدد الدكتور إسلام عزام على ضرورة مراعاة الشركات لمبادئ الأمانة والنزاهة في تقديم الخدمات للعملاء والامتناع عن أي أفعال تنطوي على إساءة للعميل خاصة عند تحصيل المستحقات المالية، والالتزام بإخطار العميل ببيانات المحصّلين وطرق التواصل معهم. وفي المقابل أكد ضرورة التزام العميل بصحة ودقة البيانات وبعدم استخدام التمويل في غير الغرض المحدد، وبالالتزام بالسداد في المواعيد المتفق عليها. مشيرًا إلى أن القرار ينص على تلك الالتزامات المتبادلة بعبارات واضحة وحاسمة.
يتضمن العقد النموذجي الجديد للتمويل الاستهلاكي 19 بندًا ويبدأ بمجموعة من البيانات الضرورية الخاصة بالشركة والعميل وينص على التزام الطرفين بنصوص القانون وقرارات الهيئة العامة للرقابة المالية وتعليماتها لتنظيم النشاط.
ويتوسع العقد في شرح تعريفات المصطلحات المهمة في عملية منح التمويل بهدف تبصرة العميل بمعنى حد التمويل الائتماني، وقيمة السلعة أو الخدمة، والتطبيق الإلكتروني، وشبكة بائعي ومقدمي السلع والخدمات الاستهلاكية، وبطاقة المدفوعات التجارية غير المصرفية التي تستخدم في منح التمويل الاستهلاكي.
ثم يشرح بوضوح موضوع العقد والغرض من التمويل وشرح إجراءات الحصول عليه، وبيان أوصاف السلعة وخصائصها وتحديدها بصورة نافية للجهالة، وينص على أنه ليس للعميل الحق في الرجوع على الشركة في حالة وجود عيب في أي من السلع أو الخدمات الممولة مع عدم الإخلال بأحكام قانون حماية المستهلك.
ويلزم العقد النموذجي الشركة بذِكر حد التمويل الائتماني للعميل، والحد الأقصى لسعر الفائدة السنوي، وتحديد ما إذا كان ثابتًا أم متغيرًا، والحد الأقصى للمصروفات الإدارية مع توضيح جميع التفاصيل والبنود التي تستحق عليها مصروفات إدارية، والحد الأقصى لعمولة السداد المعجّل.
ولمواجهة بعض الممارسات غير السليمة بشأن غرامات التأخير؛ يلزم القرار الشركات بذكر الحد الأقصى لعائد التأخير في العقد، وألاّ يتعدى إجمالي قيمة عائد التأخير المحتسب على العميل طوال مدة التمويل قيمة المبلغ غير المسدد من أصل التمويل، منعًا للمغالاة والمبالغة في تلك الغرامات مما يُثقل كاهل العملاء بمزيد من التكاليف.
ويُفرد العقد النموذجي في البند الخامس -ولأول مرة- مجموعة التزامات واضحة على الشركة، تبدأ بضرورة بذل عناية الرجل الحريص في تنفيذ التزاماتها، والتأكد من الملاءة المالية للعميل والاستعلام عنه قبل منح التمويل من شركة الاستعلام الائتماني للتأكد من قدرته على سداد أقساط التمويل بمراعاة ألّا يتجاوز إجمالي أقساط التمويل الشهرية للعميل نسبة 50% من مجموع دخله الشهري.
وتتضمن الالتزامات الجديدة إخطار العميل قبل تمويل شراء أي سلعة أو خدمة، بقيمة السلعة وقيمة التمويل ومدة السداد وسعر الفائدة السنوي والمصاريف الإدارية وإجمالي أقساط التمويل (أصل وفائدة) وقسط التمويل (أصل وفائدة) وتاريخ استحقاق القسط وعائد التأخير وعمولة السداد المعجل وحد التمويل الائتماني المتبقي، وذلك عبر التطبيق الإلكتروني أو أي وسيلة تواصل أخرى، على أن تستمر هذه البيانات متاحة بعد عملية الشراء.
ويحظر العقد النموذجي على الشركة تجميع التزامات العميل حال تعدد عمليات التمويل، حيث ينص على أن يُسمح للعميل بسداد الأقساط المستحقة عليه، كل على حدة، دون تجميعها، حتى يتسنى له التعامل مع البائع أو مقدم الخدمة بشكل منفصل بشأن كل سلعة أو خدمة حصل عليها.
كما تلتزم الشركة بموافاة العميل بكشف حساب إذا طلب ذلك، عن طريق التطبيق الإلكتروني أو أي وسيلة أخرى، يتضمن على الأقل بيانات السلع والخدمات محل التمويل، وقيمتها، والأقساط المستحقة، وإجمالي قيمة كل قسط، وبيان الفوائد والمصاريف الإدارية بصورة تفصيلية، ومدة السداد المتبقية، وعائد التأخير إن وُجد، مع ضمان حق العميل في الاعتراض لدى الشركة على أيّ مما ورد في كشف الحساب خلال 15 يومًا من تاريخ إرساله إليه.
أما التزامات العميل المنصوص عليها في العقد النموذجي فتشمل دقة البيانات وصحتها، وإخطار الشركة فوريًا بأي تحديث يطرأ عليها، واستخدام التمويل الممنوح له في شراء السلع والخدمات لأغراض استهلاكية وعدم استخدامه في أي أغراض أخرى، وسداد إجمالي قيمة القسط حسب المبالغ والتواريخ المحددة، والمحافظة على سرية بيانات حسابه في التطبيق الإلكتروني، وإبلاغ الشركة حال ضياع أو سرقة أو تلف بطاقة المدفوعات التجارية أو عدم استلامها.
ومنعًا لعمليات التلاعب بأرقام الهواتف المحمولة واستخدامها في أغراض غير مشروعة؛ يُلزم العقد النموذجي العميل بالإقرار عن صحة ودقة رقم هاتف المحمول المسجل لدى الشركة، وتحمله كامل المسئولية عن ذلك، مع ضرورة إبلاغ الشركة خلال 5 أيام على الأكثر حال تغيير الرقم أو فقده أو سرقته أو انقطاع الخدمة عنه أو نقل ملكيته لطرف آخر.
وعلى رأس المحظورات أيضًا تسييل السلع أو الخدمات محل التمويل ببيعها والحصول على أموال نقدية سائلة، والحصول على التمويل بطريقة تنطوي على الغش أو التدليس على الشركة، والسماح لأي طرف آخر باستخدام التطبيق الإلكتروني الخاص بالعميل.
ولحل مشاكل السداد المعجّل المنتشرة بين العملاء والشركات؛ يستحدث العقد النموذجي بندًا واضحًا ينظم هذا الأمر بصورة متوازنة تمنع الخلط بين قيمة السلعة أو الخدمة وسعر الفائدة المستحق على التقسيط. حيث يُجيز للعميل الوفاء مبكرًا بجميع المبالغ المستحقة عليه أو بجزء منها قبل موعد السداد، ويحق في المقابل للشركة خصم تكلفة التمويل للشهر الذي تم فيه السداد المعجّل، ويجوز لها أن تضيف عمولة سداد معجل بنسبة محددة من أصل المبلغ المستحق الذي يرغب العميل في تعجيل الوفاء به، بعد خصم الفوائد. وإذا كان التمويل الممنوح بدون سعر فائدة فلا تستحق الشركة عمولة سداد معجّل.
وحفاظًا على حقوق الشركة؛ ينص العقد النموذجي على حقها في إيقاف أي صلاحية للعميل لشراء السلع أو الحصول على الخدمات من حد التمويل الائتماني بموجب العقد إذا تخلف عن سداد قسطين متتاليين في تواريخ الاستحقاق المتفق عليها، وإذا ثبت تقديمه بيانات أو معلومات أو مستندات غير صحيحة أو مضللة للتأثير على قرار منح التمويل، مع اعتبار العقد مفسوخًا تلقائيًا في حالات معينة هي: استخدام التمويل في غير الأغراض الاستهلاكية، وتسييل السلع أو الخدمات، والإدراج على قوائم الإرهاب.
وإمعانًا في تحقيق التوازن بين طرفي العقد والتزامًا بمبدأ "العقد شريعة المتعاقدين" يحظر القرار على الشركة تعديل العقد من طرف واحد.
ففي حالات تمويل عملية شراء واحدة يجب على الشركة إبلاغ العميل قبل التعديل، ويلتزم العميل بإبداء موافقته أو اعتراضه خلال أسبوع من إخطاره.
أما في حالات تمويل عدة سلع وخدمات ونظام بطاقة المدفوعات التجارية؛ إذا رغبت الشركة في تعديل أي من البنود الخاصة بمبلغ التمويل أو سعر الفائدة أو المصاريف الإدارية أو عمولة السداد المعجّل أو عائد التأخير، أو غير ذلك من أحكام، فينبغي عليها إخطار العميل قبل إجراء التعديل، كما يلتزم العميل في المقابل بإبداء موافقته أو اعتراضه خلال 5 أيام من تاريخ إخطاره، ويعتبر عدم رده خلال تلك الفترة بمثابة موافقة ضمنية على التعديل، مع سريان التعديل على التمويلات المستقبلية فقط.
ويتيح العقد النموذجي مسارين لتسوية المنازعات؛ أولهما عبر القضاء باختصاص المحاكم الاقتصادية وحدها بالفصل في النزاعات والخلافات بشأن المطالبات أو التفسير أو الفسخ أو البطلان، والمسار الثاني هو اتفاق الطرفين على التحكيم أمام المركز المصري للتحكيم الاختياري وتسوية المنازعات المالية غير المصرفية المنشأ بقرار رئيس الجمهورية رقم (335) لسنة 2019.
ومن المقرر أن يُنشر القرار قريبًا في "الوقائع المصرية" على أن يُعمل به خلال ثلاثة أشهر من تاريخ النشر، وأن تلتزم الشركات بتعديل العقود الحالية للعملاء خلال الفترة ذاتها.
جديرٌ بالذكر أن الهيئة أصدرت خلال العام الجاري 2026 عددًا من القرارات المهمة لرفع كفاءة نشاط التمويل الاستهلاكي مثل إلزام الشركات بالربط اللحظي مع شركة الاستعلام الائتماني، واستخدام رمز التحقق (OTP) لإحكام منظومة التعرف على هوية العملاء، وإضافة تقييم التحليل السلوكي إلى منظومة الاستعلام عن العملاء، وحظر التمويل الاستهلاكي للذهب والفضة، وبربط قواعد بيانات الشركات مع الهيئة، فضلًا عن إصدار أول دليل شامل لقواعد وضوابط النشاط في سبتمبر الماضي لتيسير امتثال الشركات للمتطلبات الرقابية.