
ما حكم المضاربة اليومية في البورصة؟ الإفتاء توضح الحالات
ما حكم المضاربة اليومية في البورصة؟، أجابت دار الإفتاء عن سؤال يقول فيه السائل أرغب في شراء وبيع الأسهم عن طريق المتاجرة اليومية في البورصة الأمريكية أو ما يسمى (سكالبنج- scalping) أو (Day trading) وذلك عن طريق شراء السهم وتملكه بالكامل من مالي الخاص في محفظتي على منصة التداول ثم بيعه عندما يرتفع ثمنه وذلك بغرض التجارة فهل هذه التجارة وبهذه الصورة تعتبر من قبيل المضاربة المحرمة أو النجش أو الغرر أو المقامرة، مع العلم أن هدفي هو الربح من الفرق بين سعر الشراء وسعر البيع وليس تلاعبًا بالسوق؟
وهل توجد حرمة إن كانت هذه الشركات الأمريكية مالكة الأسهم تعتمد في تمويلها على القروض من البنوك؟
وقالت دار الإفتاء إن البورصة في الأصل وسيلةٌ للتمويل وليست سوقًا للقِمار، فمَن حَوَّلها عن مقصودها فهو آثم، والتعامل بالصورة المذكورة جائزٌ شرعًا ما دام بقصد التجارة لا التلاعب بالأسواق، وأنه قد خلا من استخدام المارجن أو نحوه من المحظورات الواردة في السؤال، وأن المتعامل مع البورصة لا يقوم بالتأثير سلبًا على حركة التداول داخل البورصة بالقيام بأي من التعاملات التحايلية التي تمنع منها قوانينُ البورصة، وكان يملك الأسهم التي يتاجر فيها تملكًا تامًّا بحيث تصبح باسمه بعد المقاصة والتسوية، مع مراعاة أن يكون نشاط الشركة مباحًا، وأن يكون لها أصول وأوراق ثابتة ومعلومة.
ولا ينبغي تسمية أخذ الشركات للمال من البنوك بـ"القرض"، بل هو عقد تمويل جائز شرعًا؛ أما القرض فهو عقد إرفاق ومعونة.
بيان المقصود "الاسكالبنج: scalping"
و"الاسكالبنج: scalping": أحد أشهر أساليب التداول في سوق "الفوركس: Forex"، ويُقْصَد به الدخول في صفقات كبيرة في سوق المال لفترة زمنية قصيرة، وذلك بناء على تَغيُّرات مُتوقَّعة في سوق المال. ينظر: "البورصات والمؤسسات المالية" لعبد الغفار حنفي، و"إدارة العملات الأجنبية" لإسماعيل إبراهيم الطراد.
وأشارت دار الإفتاء إلى أن عصرنا عرف لونًا من رأس المال المستحدث؛ استحدثه التطور الصناعي والتجاري في العالم، ومنها ما عرف باسم الأسهم، وهي من الأوراق المالية التي تقوم عليها المعاملات التجارية في أسواق خاصة بها؛ وهي التي تسمى (بورصات الأوراق المالية).

المقصود بالتجارة وحكمها وشروطها
وقالت دار الإفتاء إن التجارة هي أن تشتري لتبيع لتربح؛ فيشترط فيها: التملُّك بعقد معاوضة محضة بقصد البيع لغرض الربح، من غير أن يتخلل ذلك صناعة أو إنتاج أو استغلال؛ قال العلامة أبو محمد بن شاس المالكي في "عقد الجواهر الثمينة": [والتجارة هي الاسترباح بالبيع والشراء، لا بالحرفة والصناعة].
وقال شيخ الإسلام النووي في "المجموع" [قال أصحابنا: مال التجارة هو: كل ما قُصِدَ الاتِّجارُ فيه عند تَمَلُّكِه بمعاوضةٍ محضة].
وقال العلاّمة الحجاوي الحنبلي في "الإقناع" في تعريف "عروض التجارة": [وهي ما يُعَدُّ لبيعٍ وشراءٍ؛ لأجل ربحٍ، غير النقدين غالبًا].
والتجارة في المباحات الأصل فيها أنها جائزة شرعًا، ويشترط فيها ما يشترط في سائر العقود من تحقق الرضا بين المتعاقدين بخلو المعاملة عن الغرر والغش، وأن لا يشتمل محل العقد على محرم؛ قال تعالى: ﴿يَا أَيُّهَا الَّذِينَ آمَنُوا لَا تَأْكُلُوا أَمْوَالَكُمْ بَيْنَكُمْ بِالْبَاطِلِ إِلَّا أَنْ تَكُونَ تِجَارَةً عَنْ تَرَاضٍ مِنْكُمْ﴾ [النساء: 29].
قال الإمام الزمخشري "الكشاف عن حقائق غوامض التنزيل": [﴿بِالْباطِلِ﴾: بما لم تبحه الشريعة من نحو السرقة والخيانة والغصب والقمار وعقود الربا ﴿إِلَّا أَنْ تَكُونَ تِجارَةً﴾ إلا أن تقع تجارة. وقرئ تجارة على: إلا أن تكون التجارة تجارة ﴿عَنْ تَراضٍ مِنْكُمْ﴾ والاستثناء منقطع، معناه: ولكن اقصدوا كون تجارة عن تراض منكم].
بيان المقصود بالأسهم وحكم إصدارها
وقالت دار الإفتاء إن الأسهم عبارة عن ملكية جزء لرأس مال في الشركات المساهمة أو التوصية بالأسهم، وقد جاء تعريف السهم في كتاب "الشركات التجارية في القانون المصري" للدكتور محمود سمير الشرقاوي أنه عبارة عن: [حصة المساهم في شركة الأموال التي تقابل حصة الشريك في شركة الأشخاص].
فكل سهم يعد جزءًا من أجزاء متساوية لرأس المال ويمثل جزءًا من رأس مال الشركة أو البنك، وينتج هذا السهم جزءًا من ربح الشركة أو البنك يزيد أو ينقص تبعًا لنجاحهما وزيادة الربح أو نقصه، كما يتحمل أيضًا قسطه من الخسارة، وللسهم قيمته الاسمية المقدرة عند إصداره، وقيمته السوقية التي تتحدد في سوق الأوراق المالية، والتي تجعل هذا السهم قابلًا للتداول كسائر السلع مما يجعله وسيلة للاتجار بالبيع والشراء بغرض الربح، ويتأثر سعر السهم في السوق المذكور كغيره من السلع تبعًا لزيادة العرض والطلب ونجاح الشركة، ومقدار الربح الحقيقي للأسهم، بل يتأثر بالأحوال السياسية للبلد وبالأحوال العالمية من حرب وسلام.
ومن هذا يتبين أن إصدار الأسهم وملكيتها والتعامل بها بيعًا وشراءً حلالٌ شرعًا ولا حرج فيه، ما لم يكن عمل الشركة التي تكونت من مجموعة الأسهم مشتملًا على محظور، فإذا كان استثمار المال فيما أحله الله من وسائل الإنتاج الصناعي والزراعي والتجاري دون غشٍّ أو تدليس أو احتكار أو مضاربة شكلية يُرَاد بها الإضرار والإفساد أو إضعاف القوة الشرائية للعملة الوطنية أو التلاعب بالأسواق: فإنه جائزٌ شرعًا بلا حرج.
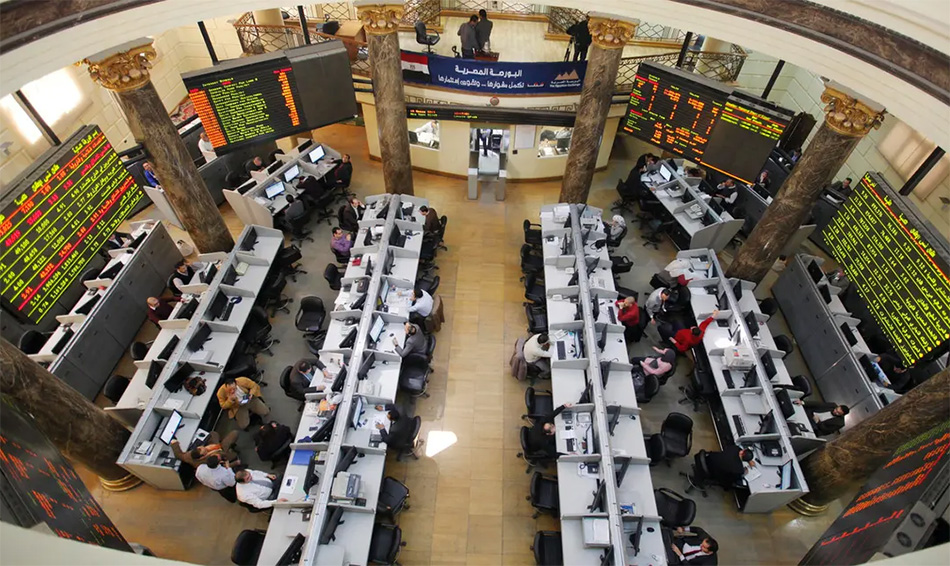
وأضافت دار الإفتاء أن الذي عليه الفتوى أن التعامل في البورصة جائز شرعًا ما دام بنية التجارة لا التلاعب بالأسواق، على أن يكون نشاط الشركة مباحًا، وأن يكون للشركة أصول وأوراق ثابتة ومعلومة، فإذا توافرت تلك الشروط فأموالك حلال ولا شيء فيها؛ لأن البورصة في الأصل هي وسيلة للتمويل وليست سوقًا للقِمار، فمَن حَوَّلها عن مقصودها فهو آثم شرعًا.
فلا إثم إذًا على هذا النشاط بالضوابط المذكورة؛ لأن البورصة الآن تعد من الأسواق العالمية المفتوحة، كما تعد ميزانًا للأسعار العالمية لكثير من السلع، ويسهل من خلالها تلاقي البائع والمشتري، والأسهم فيها تكون كعروض التجارة؛ يزيد سعرها وينقص على حسب العرض والطلب.
وما جاء في السؤال من كون الشركات الأمريكية تعتمد على الاقتراض من البنوك: لا يستقيم تسمية أخذ هذا المال من البنك أنه عقد قرض؛ لأنه ليس عقد إرفاق ومعونة كما هو الحال في عقد القرض، بل هو عقد تمويل، والتمويل كما عرفه د. عبد الغفار حنفي في كتاب "أساسيات التمويل والإدارة المالية" (ص: 117، ط. دار الجامعة الجديدة للنشر) عبارة عن: [مجموعة الوسائل والأساليب والأدوات التي نستخدمها لإدارة المشروع للحصول على الأموال اللازمة لتغطية نشاطاتها الاستثمارية والتجاريةـ].
ومن الأصول المرعية في النظر الفقهي مراعاة مقصد المتعاقدين عند التعاقد في تكييف المعاملات الفقهية باعتباره محددًا أساسيًّا لمضمون العقد، وهذا معناه اختلاف موضوع القرض القائم على التبرع والقربة عن موضوع عمل البنوك التي موضوعها التمويل والاستثمار وبالتالي الربح؛ وينبغي عدمُ تسمية هذا العقد بالقرض؛ لأن ذلك يسبب لَبسًا مع قاعدة "كلُّ قرضٍ جَرَّ نَفعًا فهو ربا".