
تجميد أرصدة أكبر بنك رقمي في أورجواي يصيب العالم بالذعر.. 60% من السكان فقدوا أموالهم وتجمدت حسابات معاشهم في لحظة.. رئيس البلاد متورط في أزمة “أوينو”.. والمشكلة ترعب 4.2 مليار مستخدم في العالم

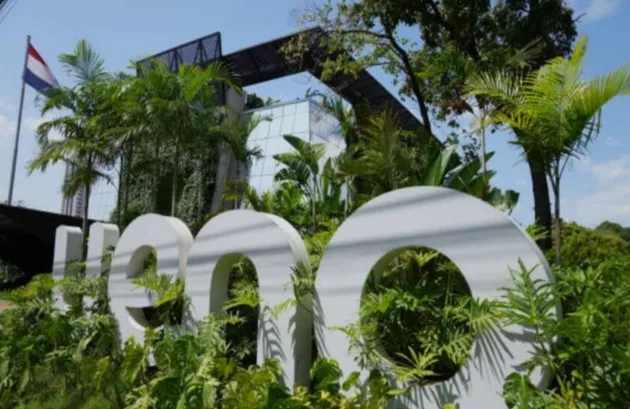
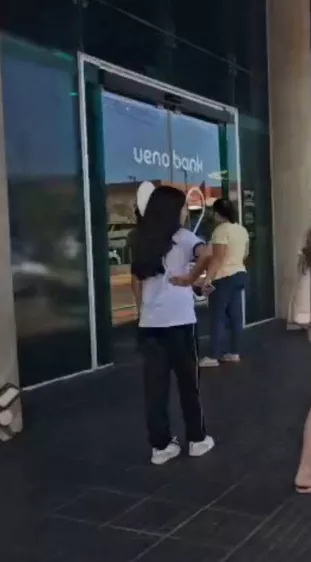
أثارت أزمة انهيار بنك «أوينو»، أحد أكبر البنوك الرقمية في باراجواي، موجة واسعة من القلق بشأن مستقبل الخدمات المصرفية الرقمية وقدرتها على حماية أموال العملاء، بعدما تدخل البنك المركزي ووضع المؤسسة تحت إجراءات التصفية، في خطوة تسببت في اضطراب الخدمات المصرفية وتعذر وصول ملايين العملاء إلى حساباتهم ومدخراتهم.
وتجاوزت تداعيات الأزمة حدود القطاع المصرفي، لتتحول إلى قضية سياسية واقتصادية أثارت احتجاجات في الشوارع، وأعادت فتح ملف العلاقة بين المؤسسات المالية والسلطة التنفيذية، خاصة مع ارتباطات سابقة لمسؤولين بارزين بالمجموعة المالكة للبنك.
وبحسب البيانات والتقارير المتداولة بشأن الأزمة، فإن نحو 2.94 مليون عميل تأثروا بتعطل الخدمات، بما يعادل قرابة 63% من السكان البالغين في باراجواي، وهو ما وضع مدخرات ومعاشات ملايين المواطنين أمام حالة من عدم اليقين.
تجميد حسابات 3 ملايين عميل.. ماذا حدث داخل بنك أوينو؟
بدأت أزمة بنك «أوينو» في 3 نوفمبر الجاري، عندما تدخل البنك المركزي في باراجواي بعد اكتشاف تدهور خطير في المؤشرات المالية للمؤسسة، وانخفاض معدل الملاءة المالية إلى أقل من نصف الحد الأدنى القانوني.
وأدى القرار إلى وضع البنك تحت إجراءات التصفية والإدارة الرقابية، وسط مخاوف من عدم قدرته على الوفاء بالتزاماته المالية، بعد تعرضه لأزمة سيولة وتراجع قدرته على تغطية المخاطر المرتبطة بأصوله.
وتسببت التطورات في اضطراب الخدمات المصرفية، بما شمل التطبيقات الإلكترونية وبطاقات الائتمان والتحويلات، الأمر الذي حرم ملايين العملاء من الوصول إلى أرصدتهم ومدخراتهم خلال فترة الأزمة.
وتكمن خطورة الموقف في أن بنك «أوينو» كان يخدم شريحة ضخمة من المجتمع، إذ تجاوز عدد عملائه 2.9 مليون شخص، كما كان يدير أموالًا عامة واستثمارات لصناديق حكومية، ما ضاعف حجم التداعيات المحتملة للأزمة.
380 مليون دولار من أموال صندوق التقاعد والصحة الحكومي في قلب الأزمة
لم تقتصر تداعيات انهيار البنك على حسابات الأفراد، بل امتدت إلى الأموال العامة، بعدما كشفت البيانات عن وجود استثمارات وأموال تابعة لصندوق التقاعد والتأمين الصحي الحكومي المعروف باسم IPS لدى البنك.
وتشير المعلومات المعلنة إلى أن نحو 380 مليون دولار من أموال الصندوق كانت مستثمرة لدى المؤسسة المصرفية، ضمن إجمالي أموال عامة يديرها البنك تقدر بنحو 800 إلى 850 مليون دولار.
وأثارت هذه الأرقام مخاوف بشأن مصير أموال الصندوق وقدرته على استرداد استثماراته، خاصة أن أي خسائر محتملة قد تنعكس على الموارد المالية المخصصة للمعاشات والخدمات الصحية.
وفي المقابل، أكدت جلاديس فيرا، المديرة المالية لصندوق التقاعد، أن أصحاب المعاشات سيحصلون على مستحقاتهم الشهرية بصورة طبيعية خلال الشهر الجاري، نظرًا إلى إيداع أموال الصرف في بنك آخر.
وأضافت أن الصندوق سيبدأ اتخاذ الإجراءات القانونية اللازمة لاسترداد استثماراته، مع البحث عن مؤسسة مصرفية بديلة لخدمة نحو 32 ألف متقاعد كانوا يحصلون على معاشاتهم عبر بنك أوينو.
استقالة رئيس البنك المركزي وتحركات لعزل رئيس باراجواي
وتحولت الأزمة المصرفية إلى أزمة سياسية بعد تصاعد الانتقادات بشأن العلاقات السابقة بين مسؤولي البنك والمجموعة المالكة له.
وشهدت التطورات استقالة رئيس البنك المركزي كارلوس كارفالو، الذي ارتبط اسمه سابقًا بإدارة بنك أوينو، كما تزايدت الضغوط السياسية على الرئيس سانتياجو بينيا، بعد الكشف عن علاقات تجارية سابقة جمعته بمجموعة «Grupo Vázquez»، الشركة الأم المالكة للبنك.
وتشير المعلومات إلى أن بينيا ظل شريكًا تجاريًا للمجموعة حتى مارس 2025، بينما يؤكد البنك أن الرئيس لم يكن مساهمًا أو مستثمرًا فيه، وينفي كل من الرئيس والبنك ارتكاب أي مخالفات.
وكان تعيين كارفالو رئيسًا للبنك المركزي بعد تولي بينيا الرئاسة عام 2023 قد أثار انتقادات سابقة، بسبب علاقاته المهنية السابقة بالمجموعة المالكة للبنك، وما اعتبره منتقدون تضاربًا محتملًا في المصالح.
وفي أعقاب تفجر الأزمة، تحركت كتل معارضة في البرلمان للمطالبة بمساءلة الرئيس وطرح إجراءات لعزله، على خلفية علاقاته السابقة بالمجموعة، بينما امتدت التحقيقات لتشمل مسؤولين وتنفيذيين في البنك، مع تداول تقارير عن توقيف بعض المسؤولين أو صدور مذكرات توقيف بحقهم.
البنك المركزي يكشف أسباب انهيار أوينو.. وقروض الشركات المرتبطة بالمالكين تحت الفحص
وفي محاولة لتوضيح أسباب الأزمة، أشار رئيس البنك المركزي المستقيل كارلوس كارفالو إلى أن الجهات الرقابية رصدت في البداية مخاوف تتعلق بالقروض التي منحها البنك لشركات مرتبطة بمالكيه.
وتخضع هذه النوعية من القروض لقيود مصرفية صارمة، نظرًا إلى مخاطر توجيه أموال المودعين إلى أنشطة تجارية مرتبطة بملاك المؤسسة المالية.
وأوضح كارفالو أن عمليات التفتيش الموسعة كشفت عن مخالفات أكثر خطورة، كان من المقرر إحالتها إلى الجهات المختصة للتحقيق فيها.
ومن جانبه، أعلن البنك المركزي عزمه تعيين مسؤولين لإدارة البنك بدلًا من إدارته الحالية، وتقييم أصوله وحمايتها، والتحقيق في مسؤولية القيادات التنفيذية عن التدهور المالي، مع اتخاذ الإجراءات والعقوبات اللازمة وفقًا لنتائج التحقيقات.
وأكدت السلطات أن التدخل يستهدف حماية حقوق المودعين وتقليل تداعيات الأزمة، ومنع انتقال آثارها إلى بقية المؤسسات المصرفية.
38 ألف دولار سقف ضمان الودائع.. ماذا يحدث لأصحاب الحسابات الكبيرة؟
في محاولة لاحتواء مخاوف العملاء، أعلنت الجهات التنظيمية أن ضمان الودائع يصل إلى نحو 228 مليون جواراني باراجواياني، بما يعادل قرابة 38 ألف دولار أمريكي لكل مودع.
وبموجب قانون المصارف في باراجواي، يتعين صرف قيمة الضمان خلال 15 يومًا، مع إمكانية تمديد المهلة مرة واحدة لمدة مماثلة.
لكن الأزمة الأكبر تتعلق بأصحاب الحسابات التي تتجاوز أرصدتهم سقف الضمان، إذ لم يقدم البنك المركزي تعهدًا صريحًا بسداد كامل المبالغ، مكتفيًا بالتأكيد على السعي إلى توفير أقصى حماية ممكنة للمودعين.
ويتوقف استرداد المبالغ التي تتجاوز حدود الضمان على نتائج عملية التسوية والتصفية، وحجم الأصول التي يمكن استردادها وتوزيعها على الدائنين.
وبذلك يظل مصير أصحاب الأرصدة الكبيرة مرتبطًا بنتائج الإجراءات القانونية والمالية التي ستخضع لها المؤسسة خلال الفترة المقبلة.
هل تنتقل عدوى أزمة أوينو إلى البنوك الرقمية حول العالم؟
أعادت الأزمة تسليط الضوء على المخاطر المرتبطة بالتوسع المتسارع في الخدمات المصرفية الرقمية، خاصة مع اعتماد مليارات المستخدمين حول العالم على التطبيقات الإلكترونية في إدارة أموالهم ومدخراتهم وتحويلاتهم.
وتشير تقديرات السوق الواردة في البيانات المتداولة إلى أن عدد مستخدمي الخدمات المصرفية الرقمية عالميًا يبلغ نحو 4.2 مليار مستخدم، بما يمثل قرابة 53% من سكان العالم، في حين يضم القطاع أكثر من 750 بنكًا رقميًا بالكامل.
وتتصدر الصين الأسواق العالمية في هذا المجال، بحصة تقدر بنحو 25% من إجمالي المستخدمين، ويأتي بنك «وي بنك» (WeBank) ضمن أكبر المؤسسات الرقمية، بقاعدة عملاء تقدر بنحو 399 مليون مستخدم.
كما يبرز بنك «نو بنك» (Nubank) البرازيلي، الذي تجاوزت قاعدة عملائه 100 مليون مستخدم، باعتباره أحد أبرز نماذج التوسع في الخدمات المصرفية الرقمية.
وتعكس هذه الأرقام حجم الاعتماد العالمي المتزايد على المؤسسات المالية الرقمية، ومدى اتساع نطاق تأثير أي أزمة تتعلق بالثقة أو السيولة أو سلامة الأصول المصرفية.
البنوك الرقمية في المنطقة العربية.. نمو متسارع وملايين المستخدمين
لم تكن الأسواق العربية بعيدة عن موجة التحول نحو الخدمات المصرفية الرقمية، إذ شهدت السنوات الأخيرة توسعًا ملحوظًا في اعتماد العملاء على التطبيقات والمنصات المصرفية، مدفوعًا باستراتيجيات التحول الرقمي وانتشار خدمات الاتصالات والهواتف الذكية.
وتبرز المملكة العربية السعودية ضمن الأسواق النشطة في هذا المجال، مع توسع المؤسسات المصرفية الرقمية، ومنها «STC Bank»، الذي تشير البيانات الواردة إلى استقطابه أكثر من مليوني عميل خلال ثلاثة أشهر من إطلاقه.
وفي الإمارات، ارتفعت معدلات استخدام الخدمات المصرفية الرقمية بصورة كبيرة، حيث تشير البيانات المصرفية إلى تسجيل نحو 91% من عملاء البنوك واستخدامهم الخدمات الرقمية بشكل أساسي.
أما في مصر، فيمتلك البنك التجاري الدولي (CIB) قاعدة عملاء رقمية نشطة تتجاوز 2.1 مليون مستخدم، بينما ارتفع عدد مستخدمي الخدمات المصرفية عبر الإنترنت والهاتف المحمول في الأردن إلى نحو 5.4 مليون مستخدم.
وتطرح أزمة بنك أوينو تساؤلات مهمة أمام هذه الأسواق بشأن ضرورة تعزيز الرقابة على المؤسسات الرقمية، والتأكد من كفاية رؤوس الأموال والسيولة، وشفافية التعاملات، ووجود ضمانات فعالة لحماية أموال العملاء.
أزمة أوينو.. جرس إنذار لمستقبل البنوك الرقمية
تكشف أزمة بنك «أوينو» أن التحول الرقمي في القطاع المصرفي، رغم ما يوفره من سهولة وسرعة في التعاملات، لا يلغي المخاطر التقليدية المرتبطة بالسيولة والملاءة المالية وسوء الإدارة والحوكمة.
كما تؤكد أن حماية أموال العملاء لا ترتبط فقط بكفاءة التطبيقات والمنصات الإلكترونية، وإنما تعتمد بصورة أساسية على قوة الرقابة المصرفية، وشفافية المؤسسات، والالتزام بمعايير إدارة المخاطر، ووجود أنظمة واضحة لضمان الودائع والتعامل مع حالات التعثر.
وبينما تنتظر ملايين الأسر في باراجواي تسوية أوضاع حساباتها واستعادة قدرتها على الوصول إلى مدخراتها، تظل الأزمة اختبارًا مهمًا لثقة الجمهور في مستقبل الخدمات المصرفية الرقمية، ورسالة تحذير بضرورة ألا يسبق التوسع التكنولوجي بناء منظومة رقابية ومالية قادرة على حماية حقوق المودعين.