
الذهب الرقمي يجذب الشباب.. خبير أسواق المال: الاستثمار عبر التطبيقات يتيح شراء المعدن الأصفر بمبالغ صغيرة لكنه لا يخلو من المخاطر
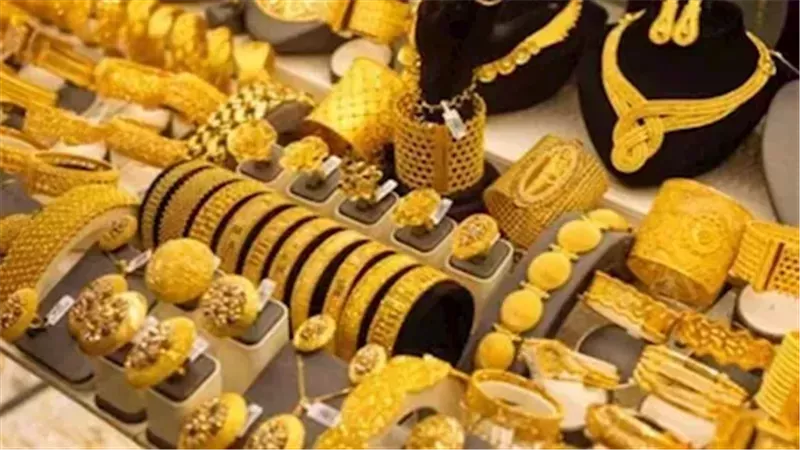
في ظل التقلبات الاقتصادية وتراجع القوة الشرائية للمدخرات بفعل التضخم، يتزايد توجه الشباب نحو الذهب باعتباره أحد أبرز الملاذات التقليدية للحفاظ على قيمة الأموال، لكن التحول الرقمي أتاح أشكالا جديدة للاستثمار في المعدن الأصفر، عبر التطبيقات والمنصات الإلكترونية التي تسمح بشراء حصص صغيرة ومتابعة الأسعار وتنفيذ المعاملات بسهولة.
الاستثمار الرقمي في الذهب
وبين فرص توسيع قاعدة المستثمرين ومخاطر تقلبات الأسعار والرسوم وغموض الملكية والضمانات القانونية، يبرز التساؤل حول مدى أمان الاستثمار الرقمي في الذهب، وقدرته على توفير بديل مرن للادخار، في ظل الحاجة إلى رقابة فعالة وشفافية تحمي أموال المستثمرين وتضمن وضوح حقوقهم.
أكد محمد شفيق، خبير أسواق المال، أن التقلبات الاقتصادية وارتفاع الاهتمام بالذهب باعتباره أحد أدوات التحوط من التضخم أسهما في زيادة الإقبال على الاستثمار في الذهب عبر التطبيقات والمنصات الرقمية، خاصة بين الشباب الباحثين عن وسائل مرنة لاستثمار مدخراتهم.
وأوضح لـ"فيتو" أن الذهب الرقمي ليس منتجات ماليا واحدًا بل يشمل صورا متعددة منها شراء حصص صغيرة مدعومة بذهب فعلي ووحدات صناديق الاستثمار في الذهب بل إلى جانب أدوات مالية تتيح الاستفادة من تحركات الأسعار دون امتلاك المعدن.

وأشار إلى أن الفارق الأساسي بين هذه الأدوات يتمثل في طبيعة الملكية والحقوق القانونية للمستثمر، فضلًا عن الرسوم والتكاليف المرتبطة بكل منتج.
الاستثمار الرقمي يوسع قاعدة المستثمرين الشباب
وأوضح شفيق أن من أبرز مزايا الاستثمار الرقمي في الذهب، خفض الحواجز أمام الدخول إلى السوق، إذ تتيح بعض المنصات شراء أجزاء صغيرة من جرام الذهب بما يساعد الشباب وأصحاب الدخول المحدودة على الادخار بمبالغ شهرية منتظمة مع سهولة متابعة الأسعار وتنفيذ المعاملات.
وأضاف أن هذه الآليات يمكن أن تسهم في تعزيز الشمول المالي ونشر الثقافة الاستثمارية إلا أن سهولة التداول قد تتحول إلى عامل سلبي إذ شجعت على عمليات البيع والشراء المتكررة دون خطة ادخارية واضحة، مشددا على أن الاستفادة الحقيقية من هذه الأدوات ترتبط بفهم طبيعة المنتج وتكاليفه ومخاطره وليس مجرد سهولة استخدام التطبيق.
تقلبات الأسعار ومخاطر المنصات تحد من ضمانات الأمان
وأشار خبير أسواق المال إلى أن الذهب يتمتع بمكانة تاريخية ضمن أدوات تنويع المدخرات والتحوط والتضخم، لكنه لا يحقق ارتفاعات مستمرة كما تتأثر أسعاره في السوق المصرية بعوامل محلية من بينها سعر الصرف والعرض والطلب والتكاليف الاستيراد والتصنيع.
ولفت إلى أن الاستثمار الرقمي ينطوي على مخاطر إضافية تشمل تعثر الشركات المقدمة للخدمة وعدم كفاية الذهب الفعلي لتغطية أرصدة العملاء والمخاطر السيبرانية وصعوبة تسهيل الاستثمار في بعض الحالات فضلا عن الغموض بشأن حقوق المستثمر عند إفلاس الشركة.
وأضاف أن التكلفة الإجمالية قد تشمل عمولات الشراء والبيع ورسوم الحفظ والتخزين والتحويل والتوصيل إلى جانب رسوم إدارة صناديق الاستثمار ما يستلزم مقارنة صافي العائد المتوقع بالتكلفة الفعلية.
مستقل الذهب الرقمي في مصر مرهون بوضوح القواعد التنظيمية
وأكد شفيق أن السوق المصرية تمتلك مقومات تدعم نمو الاستثمار الرقمي في الذهب في ظل انتشار الهواتف الذكية والتوسع في الخدمات المالية الإلكترونية واهتمام المواطنين بالذهب باعتباره وسيلة للادخار، لكنه أوضح أن استدامة هذا النمو تتطلب التمييز بوضوح بين بيع الذهب الفعلي ووثائق صناديق الاستثمار والمشتقات المالية والرموز الرقمية مع تحديد الجهات الرقابية المختصة بكل نشاط وفقًا لطبيعته.
وشدد على أهمية التحقق من تراخيص مقدمي الخدمات والإفصاح عن طبيعة ملكية العمل وحقوقه القانونية وإجراء مراجعات مستقلة ودورية لمخزون الذهب ومطابقته بأرصدة المستثمرين إلى جانب إعلان الرسوم وفرق الأسعار قبل تنفيذ المعاملات وحماية أموال العملاء وبياناتهم وتوفير آليات واضحة للشكاوى والسحب والاستيراد.
التوعية المالية شرط أساسي لحماية المدخرات
ويرى أن نجاح تجربة الذهب الرقمي في مصر لا يتوقف على زيادة عدد التطبيقات بل يرتبط بمدى توافر الشفافية والرقابة الفعالة وإمكانية التحقق من وجود الذهب وحقوق العملاء فيه، موضحا أن الإعلان عن امتلاك المنصة ذهبا لا يمثل وحده دليلا كافيا على الأمان، مالم تدعمه مستندات واضحة بشأن الحفظ والملكية وآليات الاسترداد.