مصر تحت رحمة الدولار، كيف تنجح الحكومة في كسر حصار الاقتصاد الوطني؟

لا تزال أزمات الدولار مستمرة، فى ظل محدودية الموارد الدولارية لمصر، وارتفاع قياسى للعملة الأمريكية أمام الجنيه خلال الأيام الأخيرة ليتجاوز الدولار مستوى 56 جنيهًا،، وهو ما ينتج عنه تداعيات صعبة وقاسية على القطاعات الاقتصادية ومخاوف من موجة ارتفاعات جديدة فى الأسعار ومعدلات التضخم، ما يجعل الاقتصاد المصرى تحت رحمة العملة الخضراء.
ولم يعد الدولار مجرد عملة أجنبية تتحدد قيمتها وفق قواعد العرض والطلب بل أصبح لاعبا رئيسيا يتحكم فى إيقاع الاقتصاد، ويمتد تأثيره إلى تفاصيل الحياة اليومية للمواطن بداية من أسعار الغذاء والدواء والطاقة، مرورا بتكاليف الإنتاج والاستيراد، وصولا إلى تكلفة الاقتراض والاستثمار، وبينما تحاول الدولة استعادة التوازن النقدى وتعزيز مواردها من العملة الصعبة، يظل الجنيه المصرى فى مواجهة اختبار صعب، تفرضه تحركات الدولار من ناحية، ونظرة المؤسسات المالية الدولية للاقتصاد المصرى من ناحية أخرى.
أسعار السلع تشتعل مع ارتفاع العملة الخضراء
أحدث ارتفاع سعر صرف الدولار صدمة فى السوق المحلي؛ أدت إلى ارتفاع أسعار السلع الغذائية وغيرها، إذ أكد عدد من تجار الأجهزة الكهربائية أن الشركات رفعت أسعار الأجهزة بالفعل بنسب تراوحت بين 5 و10%، وتستعد لتطبيق زيادات جديدة تتراوح بين 7 إلى 10%.
كما شهدت أسعار عدد من السلع الغذائية ارتفاعات ملحوظة، كان على رأسها الزيوت والدقيق والقمح المستورد، فضلًا عن ارتفاع البقوليات والحبوب، وترقب لارتفاعات قادمة فى أسعار الدواجن والبيض واللحوم.
وبالرصد الميدانى لأسعار السلع الغذائية التى شهدت ارتفاعات ملحوظة؛ فإن أسعار طن زيت عباد الشمس بلغ نحو 100 ألف جنيه، وطن زيت الذرة نحو 90 ألف جنيه، وطن زيت الأولين بسعر 79 ألف جنيه، فيما تتراوح أسعار طن زيت الصويا من 77 ألف جنيه إلى 83 ألف جنيه.
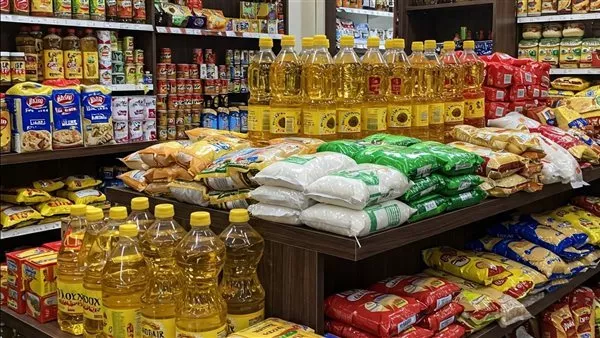
وارتفعت أسعار الدقيق المستورد مستخرج 24 % ليصل إلى 21 ألف جنيه، ودقيق مستخرج 27% لتصل إلى 21400 جنيه، وتراوحت أسعار القمح المستورد روسى وأوكرانى مستخرج 11.5% و12.5% من 18 ألف جنيه إلى 18500 جنيه.
وقال شلبى جابر عضو شعبة القصابين بالغرفة التجارية بالقاهرة؛ إن أسعار اللحوم على رأس السلع المرتقب ارتفاعها؛ بعد ارتفاع سعر صرف الدولار، بسبب تأثرها بارتفاع أسعار الأعلاف التى نستوردها من الخارج.
وأضاف أن أسعار الأعلاف تمثل أحد المحددات الرئيسية لتكلفة الإنتاج الحيوانى وأسعار اللحوم، فى ظل اعتماد قطاع الثروة الحيوانية فى مصر على استيراد جانب كبير من احتياجاته من الذرة الصفراء وفول الصويا، وهما من المكونات الأساسية للأعلاف.
ويرى شلبى أن أسرع «كبسولة» يمكن أن تسكن بها الحكومة الوضع الحالى ولتفادى الارتفاعات المرتقبة فى أسعار اللحوم، هى إلغاء الرسوم الجمركية على الأعلاف والمواد الخام، وزيادة الرقابة على السوق، فضلًا عن تحديد أسباب غلق عدد من مصانع الأعلاف فى المحافظات، التى أدت إلى ممارسات احتكارية فى سوق العلف، والعمل على إعادة فتح هذه المصانع الخاصة، وأيضًا ضرورة فتح مصانع الأعلاف التابعة للقطاع العام لإحداث توازن فى الأسواق ومنع احتكار السوق.
ومن جانبه؛ أكد عبد العزيز السيد رئيس شعبة الثروة الداجنة بالغرفة التجارية بالقاهرة، إنه من الطبيعى أن تتأثر أسعار السلع التى يستورد موادها الخام ومستلزمات إنتاجها من الخارج بارتفاع مع سعر صرف الدولار؛ والتى منها الدواجن والبيض، إذ تستورد مصر نحو 80% من احتياجات السوق من الذرة، وبنسبة 95 % من الصويا.
وقال إن الأعلاف فى قطاع الثروة الداجنة من العوامل المؤثرة فى تكلفة إنتاج الدواجن والبيض، إذ يمثل العلف نسبة 70 % من تكلفة إنتاج صناعة الدواجن، ومع ارتفاع الدولار؛ فإن أسعار الصويا ارتفعت لتتراوح من 26500 جنيه للطن إلى 27300 جنيه، فيما تراوحت أسعار الذرة من 14500 جنيه إلى 16600 جنيه للطن وهما المنتجين الأساسيين فى الصناعة.
وأضاف أن ارتفاع أسعار الأعلاف يعزز من احتمالات زيادة أسعار الدواجن والبيض والكتاكيت خلال الفترة المقبلة، مشيرًا إلى أن مؤشرات السوق كانت ترجح بالفعل ارتفاع أسعار الدواجن مع دخول فصل الشتاء، فى ظل زيادة الأعباء التشغيلية على المربين خلال هذه الفترة.
وفى نفس السياق، قال متى بشاى، رئيس لجنة التجارة الداخلية بالشعبة العامة للمستوردين فى الاتحاد العام للغرف التجارية، إن ارتفاع سعر الدولار ينعكس بشكل مباشر على تكلفة استيراد العديد من السلع والمواد الخام ومستلزمات الإنتاج، الأمر الذى يرفع الأعباء المالية على الشركات والمنتجين.
لماذا لا ينخفض سعر الصرف رغم تحسن التصنيفات الدولية للاقتصاد المصري؟
استعرض عدد من الخبراء تأثير التصنيفات الائتمانية على مصر.. وكيف تتحكم المؤسسات الدولية فى سوق الصرف؟، وأكدوا أن ملف التصنيفات الائتمانية يعد أحد أهم العوامل المؤثرة فى حركة الدولار داخل السوق المصرية، فوكالات التصنيف الدولية مثل موديز وفيتش وستاندرد آند بورز، لا تكتفى بتقييم قدرة الدولة على سداد ديونها، وإنما تقدم للمستثمرين صورة عن مستوى المخاطر المرتبطة بالاستثمار والإقراض داخل الاقتصاد.
قال الدكتور رشاد عبده خبير الاقتصادى لــ “ فيتو” إن ارتفاع الدولار تتجاوز خطورته حدود سوق العملات، فمصر تعتمد على الاستيراد فى توفير جانب مهم من احتياجاتها الإنتاجية والاستهلاكية، بما يجعل أى زيادة فى سعر العملة الأمريكية قابلة للانتقال إلى تكلفة المواد الخام ومستلزمات الإنتاج والسلع النهائية، وتنعكس هذه الزيادة على أسعار الغذاء والأدوية والأجهزة والمنتجات الصناعية، فضلًا عن ارتفاع تكلفة النقل والطاقة والخدمات ولا يتوقف التأثير عند المستهلك فقط، بل يمتد إلى المستثمرين والشركات التى تواجه صعوبة فى وضع خطط إنتاج وتسعير مستقرة وسط تقلبات سعر الصرف كما تتأثر الموازنة العامة بارتفاع تكلفة الالتزامات الخارجية وخدمة الدين المقوم بالعملات الأجنبية ومن هنا فإن معركة الدولار ليست معركة سعر صرف فحسب، وإنما معركة تتعلق بقدرة الاقتصاد على توفير احتياجاته من النقد الأجنبى وتقليل الاعتماد على الواردات وزيادة الإنتاج والتصدير.
وتابع رشاد عبده قائلا: إن ملف التصنيفات الائتمانية يبرز باعتباره أحد أهم العوامل المؤثرة فى حركة الدولار داخل السوق المصرية، فوكالات التصنيف الدولية مثل موديز وفيتش وستاندرد آند بورز لا تكتفى بتقييم قدرة الدولة على سداد ديونها، وإنما تقدم للمستثمرين صورة عن مستوى المخاطر المرتبطة بالاستثمار والإقراض داخل الاقتصاد مشيرا الى ان الخطورة تكمن هذه التصنيفات فى قدرتها على التأثير فى شهية المستثمرين الأجانب تجاه أدوات الدين المصرية، خصوصًا أذون وسندات الخزانة، وكذلك تكلفة حصول الحكومة والقطاع الخاص على التمويل الخارجي.
فكلما تحسن التصنيف الائتماني، زادت فرص جذب الاستثمارات وانخفضت علاوة المخاطر المحتملة، وهو ما قد يدعم تدفقات الدولار إلى السوق المحلية، أما خفض التصنيف أو تدهور النظرة المستقبلية، فقد يدفع بعض المستثمرين إلى تقليص استثماراتهم أو المطالبة بعوائد أعلى مقابل المخاطر، بما يضغط على موارد النقد الأجنبي.

حيث تعكس القرارات الأخيرة هذه المعادلة؛ إذ رفعت موديز تصنيف مصر إلى B3 مع نظرة مستقبلية إيجابية فى أكتوبر 2026، بينما أبقت فيتش تصنيفها عند B مع نظرة مستقرة، وكذلك حافظت ستاندرد آند بورز على تصنيف B/B مع نظرة مستقرة ورغم أن هذه القرارات تعكس تحسنًا نسبيًا فى مؤشرات الاقتصاد، فإن بقاء التصنيفات دون مستوى الاستثمار الآمن يعنى استمرار ارتفاع درجة المخاطر فى نظر الأسواق الدولية.
وأكد رشاد عبده أن المشكلة الأساسية أن تحسن التصنيف الائتمانى لا يترجم تلقائيا إلى تراجع سعر الدولار، فهناك عوامل أخرى تتحكم فى سوق الصرف أبرزها حجم الاحتياجات التمويلية الخارجية وتكلفة خدمة الدين والتدفقات الاستثمارية وحركة الأموال الساخنة، وأسعار الطاقة العالمية والتوترات الجيوسياسية.
وفى ذات السياق قال الدكتور أحمد شوقى الخبير المصرفى لا تقتصر أهمية التصنيف الائتمانى السيادى على منح الدولة درجة تعكس قدرتها على الوفاء بالتزاماتها المالية، بل تمتد إلى التأثير فى نظرة المستثمرين والمقرضين إلى المخاطر المرتبطة بالتعامل معها، فكلما ارتفعت المخاطر المدركة زادت احتمالات مطالبة المستثمرين بعوائد أعلى لتعويضهم عنها، وهو ما قد يرفع تكلفة الاقتراض ويزيد أعباء خدمة الدين، ويحد من قدرة الدولة على توجيه مواردها إلى الاستثمار والإنتاج.
وفى المقابل، قد يساهم تحسن التصنيف فى تعزيز الثقة وتوسيع فرص الوصول إلى التمويل بشروط أفضل، لكنه لا يضمن تلقائيا تدفق الاستثمارات أو ارتفاع قيمة العملة المحلية وتكمن أهمية هذه النقطة فى أن التصنيف الائتمانى لا يقيس قوة الاقتصاد بكل أبعادها، وإنما يركز على مخاطر الوفاء بالالتزامات المالية، ضمن مجموعة من المؤشرات المالية والاقتصادية والمؤسسية.
أما سعر الصرف، فيتأثر أيضا بالطلب على الدولار، وتدفقات النقد الأجنبي، وحركة رؤوس الأموال، وأسعار الفائدة العالمية، والتطورات الجيوسياسية.
وتابع شوقى قائلًا: رفعت موديز تصنيف مصر من Caa1 إلى B3، فى أكتوبر مع الإبقاء على نظرة مستقبلية إيجابية، مستندة إلى التقدم فى ضبط المالية العامة والإصلاحات الاقتصادية وتحسن بعض مؤشرات الدين والإيرادات لكن بعد عشرة أيام، سجل الجنيه مستوى قياسيا منخفضا أمام الدولار، بلغ نحو 56 جنيهًا، فى ظل حالة من عدم اليقين الإقليمى وضغوط شهدتها الأسواق المالية، ولا يعنى هذا التزامن أن الترقية الائتمانية أخفقت فى تحقيق أهدافها، أو أن التصنيف لا قيمة له.
بل يكشف عن اختلاف طبيعة المؤشرات التى تحكم كل من التصنيف الائتمانى وسعر الصرف فقد تتحسن قدرة الدولة على إدارة ديونها على المدى المتوسط، بينما تواجه العملة ضغوطًا فورية بسبب خروج استثمارات أجنبية من أدوات الدين، أو ارتفاع تكلفة الطاقة والواردات، أو زيادة الطلب على الدولار، أو تصاعد المخاطر الإقليمية.
كما أن المستثمرين لا يتخذون قراراتهم بناءً على التصنيف الائتمانى وحده، بل يقارنون بين العائد المتوقع ومخاطر سعر الصرف والسيولة والبدائل الاستثمارية المتاحة عالميًّا وبالتالي، فإن تحسن التصنيف يمثل إشارة إيجابية، لكنه لا يعوض غياب التدفقات الدولارية المستدامة، ولا يلغى أثر الصدمات الخارجية.
وأكد شوقى أن العلاقة بين الجدارة الائتمانية وسعر الصرف علاقة متبادلة التأثير فارتفاع المخاطر السيادية قد يزيد تكلفة التمويل ويحد من شهية بعض المستثمرين، بما يضغط على تدفقات النقد الأجنبي. وفى المقابل، قد يؤدى انخفاض قيمة الجنيه إلى زيادة العبء المحلى للديون المقومة بالعملات الأجنبية، ورفع تكلفة الواردات، وتعزيز الضغوط التضخمية، بما قد يؤثر فى بعض المؤشرات التى تستند إليها وكالات التصنيف.